Підприємства — платники ПДВ, на підставі ст. 201 ПКУ та Порядку №1307, незалежно від того, кому здійснюється постачання товарів/послуг, зобов'язані на дату виникнення податкових зобов'язань скласти ПН в електронній формі та зареєструвати її в ЄРПН у встановлений термін. Яким чином здійснюється коригування ПДВ у разі проведення будь-яких змін у ПН, яка складена на неплатника ПДВ, розглянемо далі.
Загальні підстави для складання розрахунку коригувань
Підлягають відповідному коригуванню ПЗ постачальника — платника ПДВ, у разі якщо після постачання товарів/послуг або отримання передоплати відбуваються будь-які перелічені дії:
— здійснюється будь-яка зміна суми компенсації вартості товарів/послуг, зокрема відбувається перегляд цін;
— здійснюється перерахунок у зв'язку з поверненням товарів/послуг постачальнику;
— повертається сума попередньої оплати товарів/послуг постачальником.
Також підставою для складення розрахунку коригування може бути допущена помилка при складанні ПН1 (абз. 5 п. 21 Порядку №1307).
1 Не допускається виправлення даних щодо дати складання податкової накладної та її порядкового номера.
Порядком №1307, Постановою №569, Порядком №1246 та п. 192.1 ПКУ визначено порядок реєстрації в ЄРПН розрахунку коригування, складеного постачальником. За цими правилами розрахунок коригування, у разі якщо його складено до ПН, що не видається отримувачу (за наявності законодавчих підстав для складання таких розрахунків коригування), реєструє постачальник (продавець). До таких ПН, до речі, і належать ПН, складені на неплатника ПДВ.
Постачальник має право зменшити суму ПЗ лише після реєстрації в ЄРПН розрахунку коригування до ПН, а от збільшує суму ПЗ постачальник за результатами податкового періоду, протягом якого був проведений такий перерахунок, незалежно від факту реєстрації в ЄРПН.
Порядок складання розрахунку коригування та його реєстрації в ЄРПН аналогічні до порядку, передбаченого для ПН. Так, розрахунки коригування, які не надаються покупцю, в обов'язковому порядку підлягають реєстрації в ЄРПН (абз. 3 п. 201.10 ПКУ) у встановлений термін (протягом 15 календарних днів, наступних за датою складання).
Відповідно до п. 120-1.1 ПКУ, передбачена відповідальність за порушення граничних термінів реєстрації розрахунків коригувань покупцям — платникам ПДВ у вигляді штрафу. Але такої відповідальності немає, якщо розрахунок коригування складений на неплатника податку або не підлягає наданню покупцю (наприклад, у разі складання ПН за отриманими послугами від нерезидента за нормами ст. 208 ПКУ). Водночас треба враховувати, що передбачено адміністративну відповідальність за порушення правил ведення податкового обліку згідно зі ст. 163-1 КУпАП.
Реєстраційна сума для реєстрації розрахунку коригування в ЄРПН обчислюється за формулою, зазначеною у п. 200-1.3 ПКУ та п. 9 Порядку №569, та має бути не меншою ніж сума податку в розрахунку коригування, який платник повинен зареєструвати.
Розрахунок коригування складається за формою згідно з додатком 2 до ПН відповідно до Порядку №1307.
Згідно з порядком складання розрахунку коригування, на титульному аркуші розрахунку зазначається, до якої ПН вносяться зміни.
Особливостями складання розрахунку коригування є:
графа 1 — зазначається № з/п рядка ПН, що коригується;
графа 2 — зазначається причина коригування;
графа 7 — проставляється різниця між кількістю за домовленістю та фактичною кількістю, якщо коригується кількість;
графа 9 — фіксується сума різниці між ціною домовленості без ПДВ та фактичною ціною без ПДВ, за якою здійснено постачання.
Розрахунок коригування з метою виправлення помилки
Є свої особливості у разі складання розрахунку коригування з метою виправлення помилки. До речі, такі помилки часто пов'язані з неправильним зазначенням отримувача, в тому числі якщо помилково замість платника ПДВ зазначається неплатник та навпаки. Податківці у нещодавньому листі ГУ ДФС у м. Києві від 08.02.2016 р. №2324/10/26-15-11-01-18 дали роз'яснення щодо процедури виправлення помилки, яка була допущена при складанні ПН в ІПН отримувача — платника ПДВ. Цими рекомендаціями можна скористатися для виправлення помилки у ПН, складеній на неплатника ПДВ, наприклад коли помилка допущена в умовному ІПН.
Так, у графі 2 розрахунку коригування зазначається причина коригування — «Виправлення помилки в умовному індивідуальному податковому номері покупця». Саме коригування здійснюється так:
1) постачальник (продавець) на дату виявлення помилки повинен скласти та зареєструвати в ЄРПН розрахунок коригування до помилкової ПН, складеної на неплатника податку із зазначенням: у заголовній частині — даних заголовної частини ПН із помилковим умовним ІПН; у табличній частині — всіх показників ПН зі знаком «-» (обсяг операцій та інше);
2) постачальник (продавець) повинен скласти і зареєструвати в ЄРПН другу ПН з урахуванням таких особливостей: реквізити заголовної частини зазначаються без помилок (тобто правильний умовний ІПН); присвоюється новий порядковий номер, відмінний від першої ПН; у табличній частині наводяться всі показники, що були зазначені в ПН із помилковим умовним ІПН.
Якщо в період з дати складання помилкової ПН до дати фактичного складання другої ПН (із правильним умовним ІПН) відбулися будь-які зміни (зміна суми компенсації вартості товарів/послуг, перегляд цін, перерахунок у зв'язку з поверненням товарів/послуг постачальнику, повернення сум попередньої оплати товарів/послуг постачальником), повинен бути складений розрахунок коригування до другої (правильно складеної) ПН датою виникнення підстав для складання розрахунку коригування. Тобто не допускається врахування цих змін при складанні правильної ПН.
Приклад 1 Підприємство А — платник ПДВ реалізувало 05.04.2016 р. неплатнику ПДВ товар та склало ПН №5. Оплати за товар не було. Цей товар частково було повернуто 06.04.2016 р., та був складений розрахунок коригування №6 до ПН №5. А 10.04.2016 р. виявлено, що в ПН №5 неправильно зазначено умовний ІПН, а саме умовний ІПН 20000000000.
Взагалі виправлення помилки в умовному ІПН не пов'язане з якимось великим ризиком, хіба що у разі відсутності права на зменшення ПЗ через повернення товару за неналежно складеною ПН, і то за умови, що під час перевірки буде виявлено такий факт порушення.
Підприємство А, якщо діяти за аналогією до виправлення помилки в ІПН, зазначеної у листі податкової, повинне вчинити такі дії:
1) 10.04.2016 р. складає розрахунок коригування №7 у зв'язку з виправленням помилки (а саме виправлення умовного ІПН покупця — неплатника ПДВ) до ПН №5 (всі показники, але з урахуванням складеного на повернення частини товару розрахунку коригування №6 від 06.04.2016 р., зазначаються зі знаком «-»);
2) 10.04.2016 р. складає ПН №6 з правильним умовним ІПН 100000000000;
3) 10.04.2016 р. складає розрахунок коригування №8 до ПН №6 у зв'язку з поверненням товару.
Розрахунок коригування при поверненні товару (послуг)
Відповідно до абз. 2 п. 192.2 ПКУ, зменшення суми ПЗ з ПДВ платника податку в разі зміни суми компенсації вартості товарів/послуг, що були надані неплатнику ПДВ, можливе тільки за умови повернення раніше поставлених товарів у власність продавця (постачальника) з одночасним наданням покупцю (отримувачу) повної грошової компенсації їх вартості. Це стосується також перегляду цін, пов'язаного із гарантійною заміною товарів або низькоякісних товарів відповідно до закону або договору.
У разі якщо поставка товару здійснюється неплатнику ПДВ та оплата за відвантажений товар не проводилася і надалі відбувається повернення товару, постачальник має право скласти розрахунок коригування до ПН, складеної при здійсненні операції з постачання такого товару, та зменшити нараховану суму ПЗ з ПДВ після реєстрації постачальником в ЄРПН (лист ГУ ДФС у м. Києві від 21.12.2015 р. №19274/10/26-15-15-01-18).
Приклад 2 Підприємство А — платник ПДВ реалізує тканину неплатникам ПДВ:
1) 01.04.2016 р., за договором про поставку, було отримано передоплату за 100 м тканини за ціною 120 грн/м на суму 12000 грн, у т. ч. ПДВ — 2000 грн, та складена ПН №1. На дату відвантаження 05.04.2016 р. ціна реалізації становила 144 грн за метр тканини, що підтверджено додатковою угодою, та був складений розрахунок коригування №1, ПЗ продавця збільшено на 400 грн (підлягає реєстрації не пізніше 20.04.2016 р.);
2) 05.04.2016 р. реалізовано 50 м тканини за ціною 144 грн/м на суму 7 200 грн, у т. ч. ПДВ — 1200 грн (ПН №2). Оплати за товар не було. Цей товар повернуто 06.04.2016 р., і складено розрахунок коригування №2 у зв'язку з поверненням (підлягає реєстрації не пізніше 21.04.2016 р.);
3) 05.04.2016 р. реалізовано 20 м тканини за ціною 144 грн/м на суму 2880 грн, у т. ч. ПДВ — 480 грн (ПН №3) Оплата проведена того самого дня. Цей товар повернуто 06.04.2016 р., крім того, 07.04.2016 р. повернуто оплату.
Зменшення ПЗ з ПДВ (абз. 2 п. 192.2 ПКУ), у зв'язку з поверненням товару, може відбутися тільки після повернення коштів покупцю, тобто розрахунок коригування №3 буде складено 07.04.2016 р. (підлягає реєстрації не пізніше 22.04.2016 р.).
Бухгалтерський облік операцій згідно з умовами прикладу 2 див. у таблиці 1.
Таблиця 1
Бухгалтерський облік операцій з поставки товару підприємства А неплатнику ПДВ на підставі розрахунків коригувань
|
№
з/п |
Зміст господарської операції
|
Бухгалтерський облік
|
Сума, грн
|
Коригування фінрезультату до оподаткування
|
|||||
|
Д-т
|
К-т
|
Збільшення
|
Зменшення
|
||||||
|
1.
|
Отримано передоплату (01.04.2016 р.) |
311
|
681
|
12000
|
—
|
—
|
|||
|
2.
|
Нараховано ПЗ з ПДВ на підставі ПН №1 |
643
|
641/ПДВ
|
2000
|
—
|
—
|
|||
|
3.
|
Відвантажено товар (05.04.2016 р.) |
361
|
702
|
14400
|
—
|
—
|
|||
|
4.
|
Зараховано передоплату |
681
|
361
|
12000
|
—
|
—
|
|||
|
5.
|
Зараховано ПДВ за передоплатою |
702
|
643
|
2000
|
—
|
—
|
|||
|
6.
|
Донараховано ПЗ на підставі РК №1 (05.04.2016 р.) |
702
|
641/ПДВ
|
400
|
—
|
—
|
|||
|
7.
|
Відвантажено товар (05.04.2016 р.) |
361
|
702
|
7200
|
—
|
—
|
|||
|
8.
|
Нараховано ПЗ з ПДВ на підставі ПН №2 |
702
|
641/ПДВ
|
1200
|
—
|
—
|
|||
|
9.
|
Повернення неоплаченого товару (06.04.2016 р.) |
704
|
361
|
7200
|
—
|
—
|
|||
|
10.
|
Коригування ПЗ на підставі РК №2 (сторно) |
|
|
|
—
|
—
|
|||
|
11.
|
Відвантажено товар (05.04.2016 р.) |
361
|
702
|
2880
|
—
|
—
|
|||
|
12.
|
Нараховано ПЗ з ПДВ на підставі ПН №3 |
702
|
641/ПДВ
|
480
|
—
|
—
|
|||
|
13.
|
Отримано оплату (05.04.2016 р.) |
311
|
361
|
2880
|
—
|
—
|
|||
|
14.
|
Повернення оплаченого товару (06.04.2016 р.) |
704
|
361
|
2880
|
—
|
—
|
|||
|
15.
|
Повернення оплати (07.04.2016 р.) |
361
|
311
|
2880
|
—
|
—
|
|||
|
16.
|
Коригування ПЗ на підставі РК №3 (сторно) |
|
|
|
—
|
—
|
|||
Розрахунок коригування до ПН за щоденними підсумками
У разі постачання товарів/послуг за готівку кінцевому споживачеві (який не є платником податку), із застосуванням при проведенні розрахунків РРО, за щоденними підсумками операцій виписується податкова накладна, в якій суми розрахунків за касовими чеками, надрукованими протягом дня, та суми ПДВ за такими розрахунками зазначаються загальною сумою, що відповідає фактичній сумі виторгу та сумі ПДВ, відображеній у Z-звіті.
Обидва примірники такої податкової накладної залишаються в особи, що їх виписала.
Зазначена податкова накладна виписується на підставі показників РРО (касових звітів), тобто вноситься щоденний підсумок обсягів проданих товарів з урахуванням коштів, як отриманих за продані, так і виданих за повернуті товари.
При поверненні покупцем (кінцевим споживачем) товарів повернута такому покупцю вартість товару з урахуванням ПДВ враховується у щоденних підсумках, загальні підсумки яких фіксуються у показниках РРО (касових звітах), ПН, виписаних на підставі таких звітів. Тому до ПН, виписаної за щоденним підсумком операцій з постачання товарів/послуг за готівку кінцевому споживачеві (який не є платником податку), з урахуванням повернення покупцю (кінцевому споживачу) коштів, якщо таким покупцем товар повернуто, розрахунок коригування не виписується.
Проте при складанні ПН за щоденними підсумками підприємство також може припуститися помилки. У такому разі треба скласти РК до такої помилкової ПН для виправлення помилки.
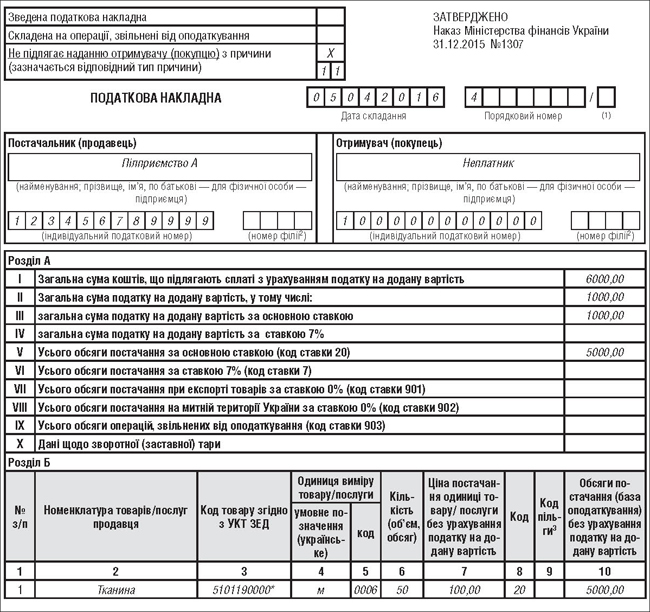
Приклад 3 (продовження прикладу 2). Підприємство А 05.04.2016 р. реалізувало тканину кінцевому споживачу з використанням РРО. На підставі Z-звіту на кінець дня складено ПН №4 за щоденним підсумком на суму 5000 грн, крім того, ПДВ — 1000 грн (див. зразок 1).
Зразок 1
* Код товару умовний.
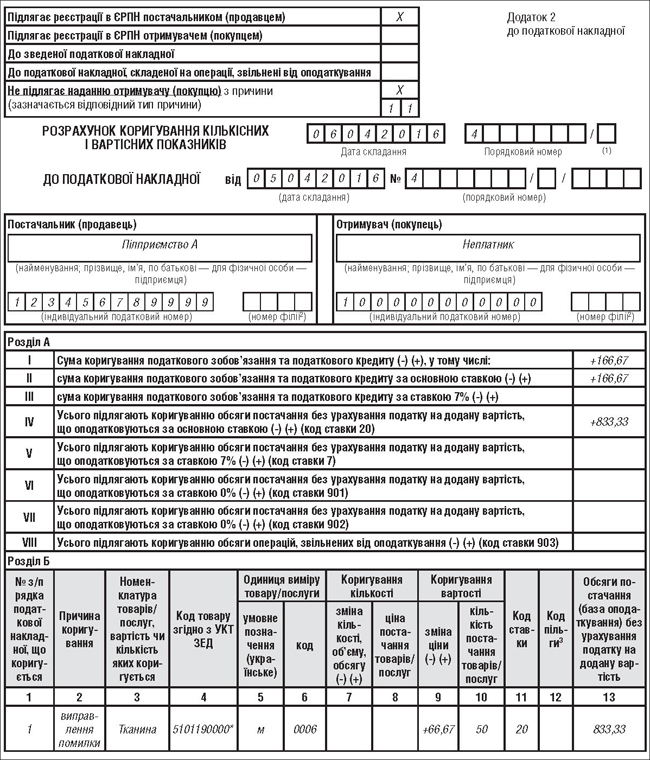
Але загальна сума виторгу згідно зі Z-звітом становить 5500 грн, крім того, ПДВ — 1100 грн. На підставі виявленої помилки 06.04.2016 р. було складено розрахунок коригування №4, проте з помилкою: на суму 833,33 грн, крім того, ПДВ — 166,67 грн (див. зразок 2).
Зразок 2
* Код товару умовний.
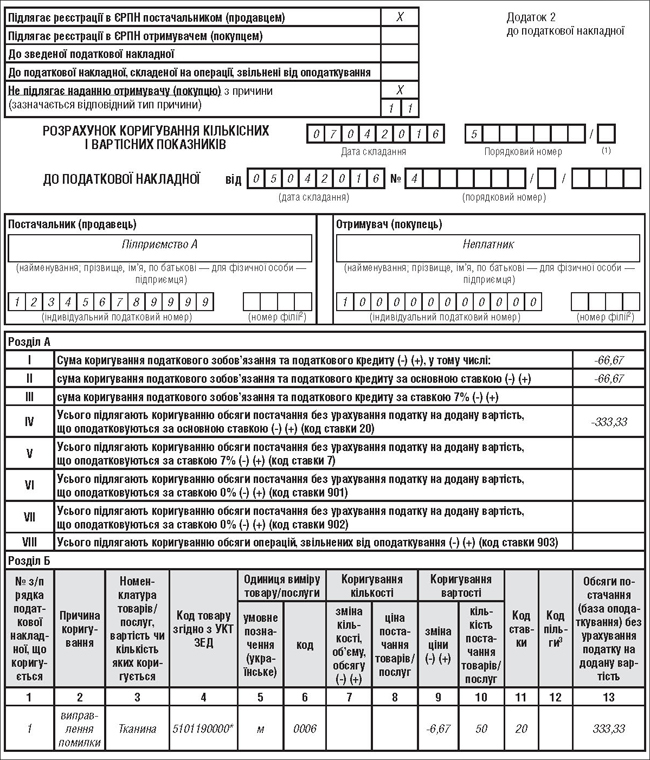
Але це виправлення також було помилковим. Тому 07.04.2016 р. було складено ще один розрахунок коригування №5, на підставі якого зменшено ПЗ на суму 333,33 грн, крім того, ПДВ — 66,67 грн (див. зразок 3).
Зразок 3
* Код товару умовний.
На нашу думку, складання розрахунку коригування №5 не порушує вимог абз. 2 п. 192.2 ПКУ (щодо неможливості зменшення ПЗ без одночасного повернення товарів та оплати за наданні покупцю товари). У наведеному прикладі фактичної реалізації та оплати за такою операцією не відбувалося, тож податкові зобов'язання були нараховані безпідставно та підлягали коригуванню через РК.
Бухгалтерський облік операцій згідно з умовами прикладу 3 див. у таблиці 2.
Таблиця 2
Бухгалтерський облік операцій підприємства А з виправлення в ПН за щоденними підсумками помилок на підставі розрахунків коригувань
|
№
з/п |
Зміст господарської операції
|
Бухгалтерський облік
|
Сума, грн
|
Коригування фінрезультату до оподаткування
|
|||||
|
Д-т
|
К-т
|
Збільшення
|
Зменшення
|
||||||
|
1.
|
Відвантажено товар за готівку кінцевому споживачеві (05.04.2016 р.) |
361
|
702
|
6000
|
—
|
—
|
|||
|
2.
|
Нараховано ПЗ з ПДВ на підставі ПН №4 |
702
|
641/ПДВ
|
1000
|
—
|
—
|
|||
|
3.
|
Виправлення помилки згідно з РК №4 (06.04.2016 р.) |
361
|
702
|
1000
|
—
|
—
|
|||
|
4.
|
Коригування ПЗ на підставі РК №4 |
702
|
641/ПДВ
|
166,67
|
—
|
—
|
|||
|
5.
|
Виправлення помилки згідно з РК №5 (07.04.2016 р.) (сторно) |
|
|
|
—
|
—
|
|||
|
6.
|
Коригування ПЗ на підставі РК №5 (сторно) |
|
|
|
—
|
—
|
|||
Відображення розрахунків коригування у декларації з ПДВ
Результат перерахунку ПЗ постачальника відображають у складі податкової декларації за звітний податковий період згідно з Порядком №21. Коригування ПЗ показують у рядках 7 та 8 декларації з ПДВ. При заповненні рядка 7 обов'язковим є подання додатка 1 (Д1) до податкової декларації з ПДВ, що заповнюється в розрізі контрагентів. Розгляньмо порядок заповнення додатка 1 (Д1).
Приклад 4 (продовження прикладів 2 та 3). У квітні підприємство А склало 5 РК на неплатників ПДВ.
РК у зв'язку з виправленням помилки (див. приклад 3) не відображають в додатку 1. Навіть якщо такі помилки були б виявлені пізніше, платник ПДВ зобов'язаний був скласти не лише РК, а й уточнюючий розрахунок до декларації з ПДВ, якщо сума ПЗ у такій декларації теж була зазначена неправильно.
Отже, загальна сума обсягів постачання, які коригуються, що відображатиметься у таблиці 1 додатка 1, — 6400 грн:
— виписано РК на збільшення ПЗ у зв'язку зі зміною ціни поставки на суму 2000 грн, крім того, ПДВ — 400 грн;
— виписано РК на зменшення ПЗ у зв'язку з поверненням неоплаченого товару на суму 6000 грн, крім того, ПДВ — 1200 грн);
— виписано РК на зменшення ПЗ у зв'язку з поверненням товару та оплати за товар на суму 2400 грн, крім того, ПДВ — 480 грн.
Заповнення додатка 1 (Д1) див. у зразку 4.
Зразок 4
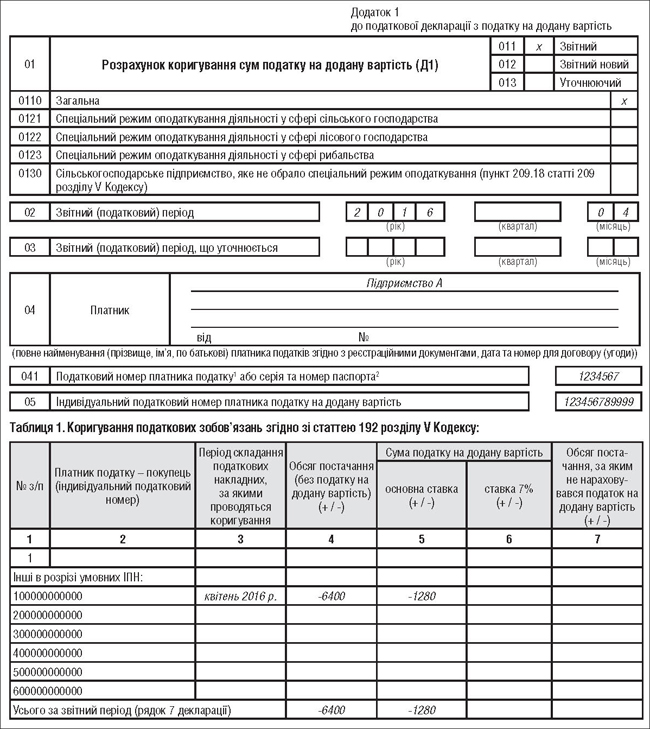
Постачальник має право зменшити або збільшити ПЗ на підставі розрахунку коригування до ПН, складеного на неплатника податку, зареєстрованого постачальником в ЄРПН протягом 15-денного строку, у податковій декларації з ПДВ того звітного (податкового) періоду, в якому його складено.
Якщо РК складені до ПН, в яких були допущені помилки і для виправлення таких помилок, то такі розрахунки коригування не потребують відображення в деклараціях з ПДВ.
Зверніть увагу! Порядок №1307 набрав чинності з 01.04.2016 р. Відповідно до п. 3 Порядку №1307, всі ПН підлягають реєстрації в ЄРПН за формою, чинною на день такої реєстрації. Отже, з 01.04.2016 р. ПН та/або розрахунки коригування підлягають реєстрації в ЄРПН (за умови дотримання інших вимог щодо реєстрації) за новою формою незалежно від дати їх складання — до 01.04.2016 р. чи після 01.04.2016 р.1
1 Повідомлення ДФСУ можна подивитися за посиланням: http://sfs.gov.ua/media-tsentr/novini/242249.html.
Нормативна база
- Порядок №1307 — Порядок заповнення податкової накладної, затверджений наказом Мінфіну від 31.12.2015 р. №1307.
- Постанова №569 — Постанова КМУ від 16.10.2014 р. №569 «Деякі питання електронного адміністрування податку на додану вартість».
- Порядок №1246 — Порядок ведення Єдиного реєстру податкових накладних, затверджений постановою КМУ від 29.12.2010 р. №1246.
- Порядок №21 — Порядок заповнення та подання податкової декларації, затверджений наказом Мінфіну від 28.01.2016 р. №21.
Юлія ВОРОБЙОВА, експерт з бухгалтерського та податкового обліку
