Які правила нарахування індексації у 2026 році?
Нагадуємо, що за ст. 41 Держбюджету на 2026 рік навіть якщо вашим працівникам у грудні 2025 року було нараховано індексацію зарплати, у 2026 року вона вже не зберігатиметься.
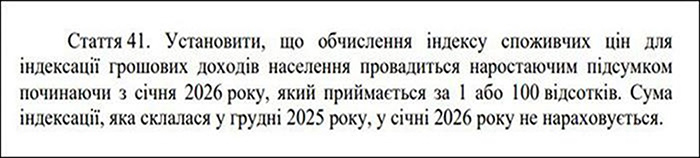
Базовий місяць у 2026 році – січень
Це означає, що:
- сума індексації за грудень 2025 року не переноситься на січень 2026 року та не враховується для працівників, які отримали таке право станом на грудень 2025 року;
- індексація, яка була нарахована у 2025 році, обнуляється та не зберігається у 2026 році;
- базовим місяцем для обчислення індексації є січень;
- розрахунок індексу споживчих цін починається з лютого, наростаючим підсумком;
- проведення індексації починається з наступного місяця після місяця підвищення окладів.
Розʼяснення Держпраці про це дивіться тут.
Як на індексацію впливає підвищення окладів в 2026 році?
Встановлення Держбюджетом на 2026 рік нового базового місяця – січень 2026 року – обнулило і всі попередні базові місяці. Тобто коли б не піднімали в попередніх роках оклади (тарифні ставки) за посадами ваших працівників, у 2026 році першим базовим місяцем є січень.
А далі відбуватиметься ось що:
- Якщо ви підняли оклад (тарифну ставку) у січні 2026 року, він однаково залишається базовим місяцем.
- Якщо ж ви підняли оклад (тарифну ставку) у наступних місяцях 2026 року, то новим базовим місяцем стане місяць збільшення окладу (ставки) у 2026 році.
Це означає, що індекс інфляції самого місяця збільшення окладу (ставки) та попередніх місяців при розрахунку індексації враховувати буде не потрібно. Розрахунок накопичувального індексу інфляції почнеться з місяця, наступного після місяця підняття окладу (ставки). Тобто три місяці як мінімум (із місяцем збільшення окладу, ставки включно) зарплату не індексуємо, а далі все залежить від темпів інфляції.
Які індекси інфляції у 2026 році по місяцям?
- січень 2026 року – 100,7% (про це ми писали тут);
- лютий 2026 року – 101,0% (про це читайте тут);
- березень 2026 року – 101,7% (про це ми повідомили тут);
- квітень 2026 року – 101,4% (про це ми повідомили тут);
- травень 2026 року – 100,9% (про це ми розповіли тут);
- червень 2026 року – 99,9% (про це ми розповіли тут);
- липень 2026 року – 100,3% (про це ми вказали тут);
- серпень 2026 року – 100,1% (про це ми писали тут);
- вересень 2026 року – 102,1% (про це ми зазначили тут).
З довідником індексів інфляції (індексів споживчих цін) з показниками за 2011 – 2026 роки можна ознайомитися на нашому сайті за посиланням.
За якими правилами проводиться індексація зарплати у 2026 році?
Загальні правила проведення індексації зарплат такі:
- У базовому місяці індексація не нараховується, й індекс інфляції такого місяця в розрахунку індексації участі не бере;
- У місяці, наступному після базового, буде опубліковано лише індекс інфляції за базовий місяць – опублікування таких індексів традиційно відбувається до 10 числа наступного місяця. Тобто і тут індексацію ще рахувати не починаємо;
- І тільки на третій місяць (коли опубліковано індекс інфляції за місяць, наступний після базового) починаємо дивитися на індекси інфляції. Для нарахування індексації потрібно, щоби значення індексу споживчих цін (інфляції) перевищило 103%;
- Якщо в місяці, наступному після базового, значення індексу інфляції є більшим ніж 103%, за два місяці після цього треба нараховувати індексацію. Відсоток індексації визначається як різниця між таким індексом інфляції та 100%;
- Якщо в першому місяці після базового індекс інфляції не перевищує 103% і в наступному місяці теж, то, з метою визначення накопичувального ефекту інфляції, перемножуємо між собою ці індекси. І робимо це, доки не отримуємо накопичувальний індекс більший за 103%;
- В наступному місяці після того, як накопичувальний індекс перевищив 103%, починаємо його рахувати наново. Як саме, покажемо нижче, в розрахунку для 2026 року.
Зверніть увагу!
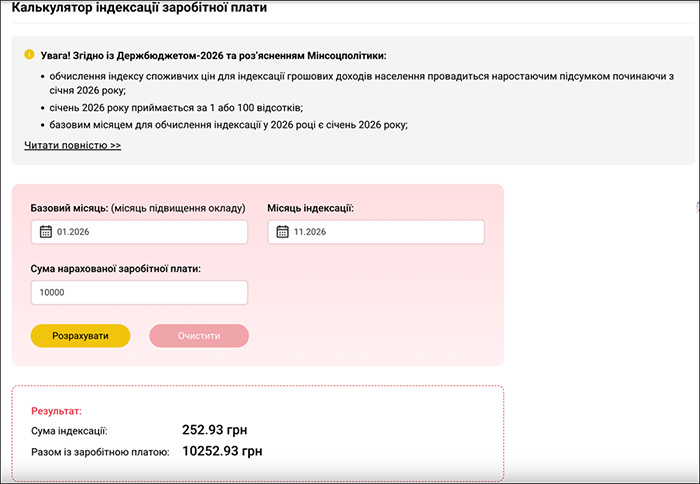
Щоб швидко і точно розрахувати індексацію – скористайтесь нашим зручним калькулятором індексації зарплати.
Достатньо вказати зарплату, базовий місяць і місяць індексації. Результат миттєвий і доступний для друку.
Приклади нарахування індексації у 2026 році, базовий місяць січень
Візьмемо перший базовий місяць – січень 2026 р. Оскільки цей місяць базовий, то для індексації зарплати його індекс інфляції до уваги не береться! Тому слід починати відстежувати вплив інфляції вже з лютого 2026 р.
Таблиця. Розрахунок індексу споживчих цін для обрахунку індексації зарплати у 2026 році (базовий місяць січень)
| Місяць | Індекс споживчих цін, відсотків | Величина приросту індексу споживчих цін для проведення індексації, відсотків | |
| до попереднього місяця (за даними Держкомстату) | для визначення порогу індексації | ||
| 2026 рік | |||
| Січень | – | – | – |
| Лютий | 101,0 | 101,0 | – |
| Березень | 101,7 | 102,7 | – |
| Квітень | 101,4 | 104,2 | – |
| Травень | 100,9 | 104,2 | – |
| Червень | 99,9 | 104,2 | 4,2 |
| Липень | 100,3 | 104,2 | 4,2 |
| Серпень | 100,1 | 104,2 | 4,2 |
| Вересень | 102,1 | 107,6 | 7,6 |
Індекс споживчих цін для визначення порогу індексації обчислюється шляхом множення місячних індексів споживчих цін починаючи з лютого 2026 р. (за розʼясненням Мінсоцполітики).
Розрахунок індексу споживчих цін:
- ІСЦ за лютий – квітень: 1,042 = 1,01 х 1,017 х 1,014 х 1,009. У відсотках цей показник становитиме: 1,042 х 100 = 104,2%. Тобто маємо перше перевищення порогу 103%, і відсоток індексації становить 104,2% - 100% = 4,2%. Вперше застосували цей відсоток індексації в червні 2026 року (тобто, за два місяці після квітня).
- ІСЦ за травень-вересень 1,009 х 0,999 х 1,003 х 1,001 х 1,021 х 100 = 1,033. У відсотках він становить 103,3%. Він більше за 103%, тому відсоток індексації у листопаді буде новий.
- Рахується новий відсоток індексації наступним чином: (1,042 х 1,033 х 100%) – 100% = 7,6%. Тому в листопаді 2026 року ми застосовуємо відсоток індексації 7,6%.
Важливо!
Ми порахували новий відсоток індексації (7,6%) для випадку, коли базовий місяць січень 2026 року.
Якщо ж оклад (тарифну ставку) за посадою працівника підвищували у лютому-листопаді 2026 року – розрахунки треба здійснювати окремо, починаючи з місяця підвищення (див. приклади нижче).
Інші приклади нарахування індексації у 2026 році
Приклад 1. Базовим місяцем є січень 2026 року, і до листопада 2026 року оклад не підвищували
Як ми порахували вище, у такому випадку в листопаді 2026 року ми застосовуємо відсоток індексації 7,6%.
Максимальний розмір індексації становитиме 252,93 грн (3328 х 7,6 : 100).
Приклад 2. Підвищення окладу працівника відбулося в лютому 2026 р. (базовий місяць), і до листопада 2026 року оклад не підвищували
Розмір ІСЦ за березень – квітень 2026 року становить 1,031 = 1,017 х 1,014. Отже, у відсотках ІСЦ становить 103,1%.
ІСЦ за травень-вересень 1,009 х 0,999 х 1,003 х 1,001 х 1,021 х 100 = 103,3%.
ІСЦ за травень – серпень перевищив поріг індексації (103%), тому у листопаді проведення індексації здійснюватиметься за новим показником.
Він рахується так: (1,031 х 1,033 х 100%) – 100% = 6,5%.
Максимальний розмір індексації становитиме 216,32 грн (3328 х 6,5 : 100).
Приклад 3. Підвищення окладу працівника відбулося в березні 2026 р. (базовий місяць), і до листопада 2026 року оклад не підвищували
Розрахунок ІСЦ за квітень – вересень 2026 року становить 1,048 = 1,014 х 1,009 х 0,999 х 1,003 х 1,001 х 1,021 х 100% . Таким чином, у відсотках ІСЦ становить 104,8%.
Як бачимо, розрахунок ІСЦ більше порогу індексації (103%). Тому у листопаді таким працівникам індексувати зарплату слід вперше!
Максимальний розмір індексації становитиме 159,74 грн (3328 х 4,8 : 100).
Приклад 4. Підвищення окладу працівника відбулося в квітні 2026 р. (базовий місяць), і до листопада 2026 року оклад не підвищували
Розрахунок ІСЦ за травень – вересень 2026 року становить 1,033 = 1,009 х 0,999 х 1,003 х 1,001 х 1,021 х 100%. Таким чином, у відсотках ІСЦ становить 103,3%.
Як бачимо, розрахунок ІСЦ більше порогу індексації (103%). Тому у листопаді таким працівникам індексувати зарплату слід вперше!
Максимальний розмір індексації становитиме 109,82 грн (3328 х 3,3 : 100).
Важливо!
Тим, хто підвищив оклади (тарифні ставки) працівників у травні – вересні 2026 року, індексувати зарплату ще не потрібно.
Що робити, якщо оклади (тарифні ставки) було підвищено у липні – листопаді 2026?
Наслідки цього залежать передусім від розміру підвищення.
Річ у тім, що вперше обов’язок індексувати зарплату у 2026 році виник у червні. Про це ми писали тут.
Увага!
Якщо ви підвищували оклади (тарифні ставки) в місяцях 2026 року, коли індексації ще не було, розмір підвищення не має значення. Новим базовим місяцем ставав місяць підвищення, індексацію у ньому нараховувати було не потрібно, а далі все залежало від рівня інфляції.
Наприклад, ті, хто підняв зарплати працівникам у лютому 2026 року, нараховують індексацію, починаючи з червня 2026 року. Ті ж, хто підняв зарплати у травні-червні, індексацію ще не нараховують, навіть у листопаді.
А от якщо ви підвищуєте оклади (тарифні ставки) в місяцях, коли, якщо б не це підвищення, мали нараховувати індексацію зарплат, ситуація інша. Адже розмір підвищення треба буде порівняти із сумою індексації такого місяця.
Наприклад, якщо ви протягом 2026 року не підвищували оклади (тарифні ставки), але вирішили це зробити в листопаді, то для вас попереднім базовим місяцем був січень 2026 року, і, якби не підвищення зарплат, ви мали б нараховувати індексацію. Виконати цей обов'язок можна лише підвищенням окладів (тарифних ставок) в листопаді на суму, яка дорівнює або перевищує 252,93 грн (максимальний розмір індексації).
Якщо ж підвищення буде на меншу суму, наприклад на 100 грн, різниця 152,93 грн отримає назву фіксованої індексації. І її доведеться нарахувати в листопаді як у місяці підвищення окладів (тарифних ставок).
Вона зберігатиметься й в наступних місяцях, аж до того, як наступні підвищення окладу (тарифної ставки) не будуть (сумарно, починаючи з листопада 2026) більше за цю суму фіксованої індексації. Або поки Закон про Держбюджет-2027 не скасує таку фіксовану індексацію минулих років (про такі плани Уряду ми розповідали тут).
Якщо підвищення буде на більшу суму, наприклад на 300 грн, то фіксованої індексації не виникне, а місяць підвищення стане новим базовим місяцем. Нараховувати індексацію в такому місяці не потрібно. А далі – йдемо за загальними правилами проведення індексації зарплати (див. вище).
Чи буде штраф за помилки при нарахуванні індексації?
Фінансові санкції, прописані у ст. 265 КЗпП, досить великі. Адже вони встановлені в певній кількості мінімальних зарплат (тож навіть найменший з них становить 8647 грн). Але на час війни діє пільга, передбачена Законом №2136!
Якщо виконати припис Держпраці (тобто, нарахувати індексацію за ті місяці, за які вона не була нарахована або виправити інші помилки щодо індексації зарплати) точно і вчасно, штрафи, передбачені ст. 265 КЗпП, не застосовуватимуться.
