Суттєво. Постанова ПФУ №38-1 затвердила Порядок узгодження сум недоїмки та прийняття рішення про нарахування пені та застосування штрафу. Але зараз штрафи і пеню застосовують податківці. А ця постанова набере чинності з дня офіційного опублікування, але не раніше дня набрання чинності (введення у дію) законами України про передачу адміністрування ЄСВ органам ПФУ та про внесення аналогічних змін до ПКУ.
! Роботодавцям
Про затвердження Порядку узгодження суми недоїмки та прийняття рішення про нарахування пені та застосування штрафу за порушення порядку та строків нарахування, обчислення і сплати внеску на підтримку працевлаштування осіб з інвалідністю
Відповідно до статті 20-1 Закону України «Про основи соціальної захищеності осіб з інвалідністю в Україні», пунктів 9, 10 Положення про Пенсійний фонд України, затвердженого постановою Кабінету Міністрів України від 23 липня 2014 року №280, правління Пенсійного фонду України
Постановляє:
1. Затвердити Порядок узгодження суми недоїмки та прийняття рішення про нарахування пені та застосування штрафу за порушення порядку та строків нарахування, обчислення і сплати внеску на підтримку працевлаштування осіб з інвалідністю, що додається.
2. Фінансово-економічному департаменту (Пухлій Л.) разом з Юридичним департаментом (Рябцева Т.) подати цю постанову на державну реєстрацію до Міністерства юстиції України.
3. Ця постанова набирає чинності з дня її офіційного опублікування, але не раніше дня набрання чинності (введення у дію) законами України про внесення змін до деяких законів України щодо передачі адміністрування єдиного внеску на загальнообов'язкове державне соціальне страхування органам Пенсійного фонду України та про внесення змін до Податкового кодексу України щодо передачі адміністрування єдиного внеску на загальнообов'язкове державне соціальне страхування органам Пенсійного фонду України.
Голова правління Євгеній КАПІНУС
ПОГОДЖЕНО
Заступник Міністра цифрової трансформації України Олександр ЗАКУСИЛО
Міністр соціальної політики, сім'ї та єдності України Денис УЛЮТІН
Міністр фінансів України Сергій МАРЧЕНКО
Голова Державної регуляторної служби України Олексій КУЧЕР
В. о. Голови Державної податкової служби України Леся КАРНАУХ
Генеральний директор Фонду соціального захисту осіб з інвалідністю Віталій МУЗИЧЕНКО
Уповноважений Верховної Ради України з прав людини Дмитро ЛУБІНЕЦЬ
Голова СПО об'єднань профспілок Сергій БИЗОВ
Керівник Секретаріату СПО сторони роботодавців на національному рівні Руслан ІЛЛІЧОВ
Генеральний секретар Громадської спілки «Всеукраїнське громадське об'єднання «Національна Асамблея людей з інвалідністю України» Вікторія НАЗАРЕНКО
Голова ГО ВО СОІУ В. В. НАЗАРЕНКО
Затверджено
Постанова правління ПФУ 14.09.2026 №38-1
Порядок узгодження суми недоїмки та прийняття рішення про нарахування пені та застосування штрафу за порушення порядку та строків нарахування, обчислення і сплати внеску на підтримку працевлаштування осіб з інвалідністю
I. Загальні положення
1. Цей Порядок визначає процедуру узгодження платниками внеску на підтримку працевлаштування осіб з інвалідністю (далі - внесок) з територіальними органами Пенсійного фонду України / Пенсійним фондом України сум несвоєчасно нарахованого та/або не сплаченого внеску, прийняття рішень про нарахування пені та застосування штрафів (фінансових санкцій) за невиконання вимог Закону України «Про основи соціальної захищеності осіб з інвалідністю в Україні» (далі - Закон) щодо нарахування, обчислення і сплати внеску та стягнення несплачених сум внеску.
2. Терміни в цьому Порядку вживаються в значеннях, наведених у Законі та Законі України «Про збір та облік єдиного внеску на загальнообов'язкове державне соціальне страхування».
II. Узгодження сум несвоєчасно нарахованого та/або не сплаченого внеску платниками внеску
1. До платників внеску, визначених у статті 182 Закону, які порушили вимоги Закону щодо нарахування, обчислення і сплати внеску, застосовуються фінансові санкції та стягнення, визначені в статті 201 Закону.
2. Суми внеску, несвоєчасно нараховані та/або не сплачені у строки, встановлені Законом, є недоїмкою.
У разі самостійного виявлення платниками внеску несплачених або несвоєчасно сплачених сум внеску або у випадках, визначених частиною тринадцятою статті 182 Закону, такі платники внеску зобов'язані самостійно обчислити ці внески, відобразити їх у звітності, що подається платником внеску до територіального органу Пенсійного фонду України, та сплатити їх із нарахуванням пені у порядку, визначеному розділом III цього Порядку.
У разі виявлення територіальним органом Пенсійного фонду України за основним місцем обліку платника внеску несплачених або несвоєчасно сплачених сум внеску територіальний орган Пенсійного фонду України обчислює суми внеску, які зазначаються у вимозі про сплату недоїмки разом із сумою пені та штрафу, нарахованими в порядку, визначеному розділом III цього Порядку.
Для платників внеску звітним періодом є календарний квартал.
3. Територіальні органи Пенсійного фонду України надсилають (вручають) платникам внеску вимогу про сплату недоїмки на підставі:
1) облікових даних карток особових рахунків платників внеску, якщо на кінець звітного періоду існує недоїмка зі сплати внеску та/або борги зі сплати фінансових санкцій.
У такому випадку вимога надсилається територіальними органами Пенсійного фонду України протягом 5 робочих днів, що настають за звітним періодом, у якому виникла, зросла або зменшилася сума боргу (недоїмки) зі сплати внеску;
2) актів перевірок правильності нарахування та сплати внеску, якщо їх результати свідчать про порушення роботодавцем порядку нарахування внеску.
У такому випадку вимога вручається (надсилається) територіальним органом Пенсійного фонду України платнику внеску одночасно з актом перевірки.
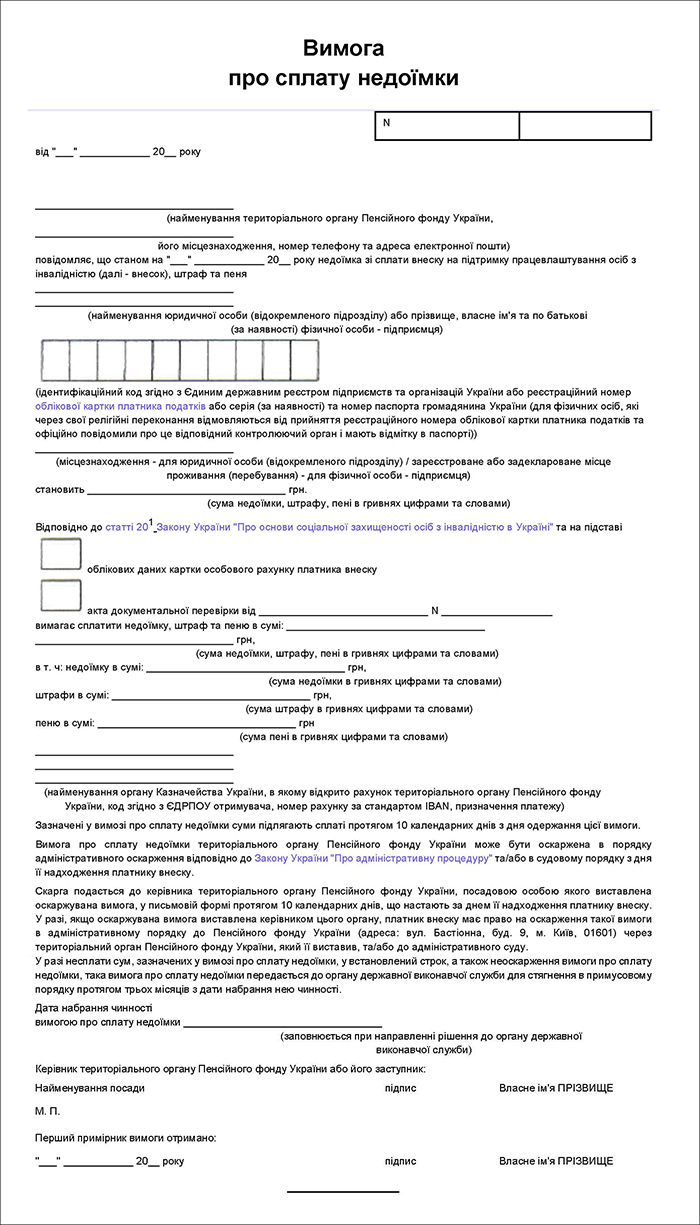
4. Вимога про сплату недоїмки формується за формою згідно з додатком 1 до цього Порядку, на суму, що перевищує розмір 10 неоподаткованих мінімумів доходів громадян.
Сума недоїмки у вимозі проставляється в гривнях з двома десятковими знаками після коми.
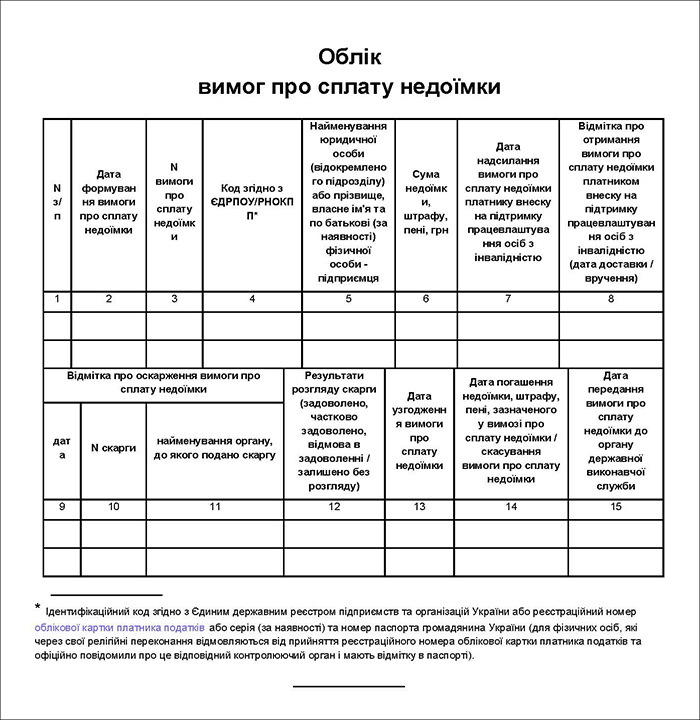
Територіальний орган Пенсійного фонду України веде облік вимог про сплату недоїмки в електронній формі згідно з додатком 2 до цього Порядку.
Вимога про сплату недоїмки формується під одним порядковим номером до повного погашення сум боргу (недоїмки).
При формуванні вимоги про сплату недоїмки їй присвоюється порядковий номер, який складається з двох частин: перша частина - порядковий номер, друга частина - літера «У» (узгоджена вимога).
У другій частині літера «У» (інформація щодо узгодження вимоги) проставляється у разі надсилання:
платнику внеску узгодженої вимоги внаслідок процедури оскарження;
вимоги до органів державної виконавчої служби.
Після формування вимоги про сплату недоїмки та внесення даних до електронного обліку вимог про сплату недоїмки вимога надсилається (вручається) платнику внеску.
5. У випадках, встановлених підпунктом 1 пункту 3 цього розділу, вимога про сплату недоїмки надсилається платнику внеску: через вебпортал електронних послуг Пенсійного фонду України в електронній формі; платникам внеску, у яких кількість працівників не перевищує вісім осіб, - за їхнім вибором у паперовій формі.
Вимога про сплату недоїмки, надіслана через вебпортал електронних послуг Пенсійного фонду України в електронній формі, вважається врученою платнику внеску, якщо вона сформована з дотриманням вимог Законів України «Про електронні документи та електронний документообіг» та «Про електронну ідентифікацію та електронні довірчі послуги» та є доступною в електронному кабінеті платника внеску.
Датою вручення платнику внеску вимоги про сплату недоїмки є дата, зазначена у квитанції про доставку у текстовому форматі, що відправляється з електронного кабінету платника внеску автоматично та свідчить про дату та час доставки вимоги платнику внеску. У разі якщо доставка вимоги про сплату недоїмки відбулася після 18 години, датою вручення вимоги платнику внеску вважається наступний робочий день. Якщо доставка відбулася у вихідний, святковий чи неробочий день, датою вручення вимоги про сплату недоїмки платнику внеску вважається перший робочий день, що настає за вихідним, святковим чи неробочим днем.
У разі неотримання територіальним органом Пенсійного фонду України електронної квитанції про одержання вимоги про сплату недоїмки протягом двох робочих днів з дня її надсилання така вимога направляється платнику внеску у паперовій формі рекомендованим листом з повідомленням про вручення.
У разі якщо неможливо надіслати платнику внеску вимогу про сплату недоїмки поштою у зв'язку з відсутністю його за місцезнаходженням (місцем проживання), відсутністю службових (посадових) осіб платника внеску за його місцезнаходженням, відмовою платника внеску або службових (посадових) осіб платника внеску прийняти вимогу, поверненням поштового відправлення у зв'язку із закінченням встановленого строку зберігання або з інших причин, що не дали змоги виконати обов'язки щодо пересилання поштового відправлення, вимога вважається надісланою платнику внеску у день, зазначений поштовою службою у повідомленні про вручення із зазначенням причин невручення.
6. Протягом 10 календарних днів із дня одержання вимоги про сплату недоїмки платник внеску зобов'язаний сплатити зазначені у вимозі суми недоїмки, пені та штрафів.
Зазначені суми зараховуються на рахунки територіальних органів Пенсійного фонду України, відкриті у центральному органі виконавчої влади, що реалізує державну політику у сфері казначейського обслуговування бюджетних коштів.
7. У разі незгоди з розрахунком сум боргу (недоїмки) платник внеску узгоджує їх з територіальним органом Пенсійного фонду України шляхом оскарження вимоги про сплату недоїмки в порядку адміністративного оскарження відповідно до Закону України «Про адміністративну процедуру» або у судовому порядку.
Скарга на вимогу про сплату недоїмки подається до територіального органу Пенсійного фонду України, який виставив вимогу про сплату недоїмки, у письмовій формі протягом 10 календарних днів, що настають за днем її надходження платнику внеску.
Територіальний орган Пенсійного фонду України, який розглядає скаргу платника внеску, зобов'язаний прийняти вмотивоване рішення та надіслати його протягом 20 календарних днів з дня отримання скарги на адресу платника внеску поштою з повідомленням про вручення або надати платнику внеску під розписку.
Керівник територіального органу Пенсійного фонду України (його заступник або уповноважена особа) може прийняти рішення про подовження строку розгляду скарги платника внеску понад встановлений строк, але не більше 60 календарних днів, та у письмовій формі повідомити про це платника внеску до закінчення 20-денного строку.
Якщо вмотивоване рішення за скаргою платнику внеску не надсилається протягом 20-денного строку або протягом строку, подовженого за рішенням керівника територіального органу Пенсійного фонду України (його заступника або уповноваженої особи), така скарга вважається повністю задоволеною на користь платника внеску з дня, наступного за останнім днем закінчення строків.
У разі якщо згоди з територіальним органом Пенсійного фонду України не досягнуто, платник внеску зобов'язаний сплатити суми недоїмки, штрафів та нарахованої пені протягом 10 календарних днів з дня надходження рішення відповідного територіального органу Пенсійного фонду України або оскаржити вимогу про сплату недоїмки до Пенсійного фонду України чи в судовому порядку.
Вимога про сплату недоїмки не підлягає адміністративному оскарженню в частині сум внеску, які виникли на підставі поданих платником внеску звітів із зазначенням самостійно виявлених та своєчасно не нарахованих сум внеску.
8. Вимога про сплату недоїмки є виконавчим документом.
У разі якщо платник внеску протягом 10 календарних днів з дня отримання вимоги не сплатив зазначені в ній суми недоїмки, штрафів, нарахованої пені, не узгодив вимогу з територіальним органом Пенсійного фонду України в порядку адміністративного оскарження або судовому порядку або не сплатив узгоджену суму боргу (недоїмки) протягом 10 календарних днів з дня отримання узгодженої вимоги, територіальний орган Пенсійного фонду України не пізніше наступного робочого дня за днем закінчення відповідного строку надсилає узгоджену вимогу в порядку, встановленому законом, до підрозділу державної виконавчої служби в електронній формі у порядку обміну інформацією між територіальними органами Пенсійного фонду України та органами державної виконавчої служби, визначеному Пенсійним фондом України спільно із центральним органом виконавчої влади, що забезпечує формування та реалізує державну правову політику.
Вимога Пенсійного фонду України про сплату недоїмки або рішення суду про стягнення суми боргу (недоїмки) виконується органами державної виконавчої служби в порядку, встановленому Законом України «Про виконавче провадження».
Строк давності щодо нарахування, застосування та стягнення сум боргу (недоїмки), штрафів, нарахованої пені не застосовується.
9. Вимога про сплату недоїмки вважається відкликаною, якщо:
1) сума боргу (недоїмки), зазначена у вимозі, погашається платником внеску або за рахунок коштів, які надійшли за результатами заходів щодо примусового виконання вимоги про сплату недоїмки, органами державної виконавчої служби - у день, протягом якого відбулося таке погашення суми боргу (недоїмки) в повному обсязі;
2) територіальний орган Пенсійного фонду України скасовує або змінює раніше зазначену суму боргу (недоїмки) внаслідок її узгодження - з дня прийняття територіальним органом Пенсійного фонду України рішення про скасування або зміну раніше зазначеної суми боргу (недоїмки);
3) вимога територіального органу Пенсійного фонду України про сплату недоїмки скасовується судом - у день набрання судовим рішенням законної сили;
4) є рішення суду на стягнення відповідних сум боргу (недоїмки), що зазначені у вимозі, - у день надходження виконавчих документів до органів державної виконавчої служби.
10. Якщо протягом наступного звітного періоду сума боргу (недоїмки) платника внеску зросла, після проходження відповідних процедур узгодження та оскарження вимога про сплату недоїмки подається до органу державної виконавчої служби тільки на суму зростання боргу (недоїмки).
11. За рахунок сум, що надходять від платника внеску або від органів державної виконавчої служби, погашаються суми недоїмки, пені та штрафів у порядку календарної черговості їх виникнення. У разі якщо платник внеску має несплачену суму недоїмки, пені та штрафів, сплачені ним суми внеску зараховуються в рахунок сплати недоїмки, пені та штрафів у порядку календарної черговості їх виникнення.
III. Нарахування пені та застосування штрафів до платників внеску
1. До платників внеску, які не виконали визначені Законом вимоги щодо нарахування, обчислення і сплати внеску, застосовуються фінансові санкції.
2. Згідно зі статтею 201 Закону на платників внеску територіальний орган Пенсійного фонду України накладає штрафи в таких розмірах:
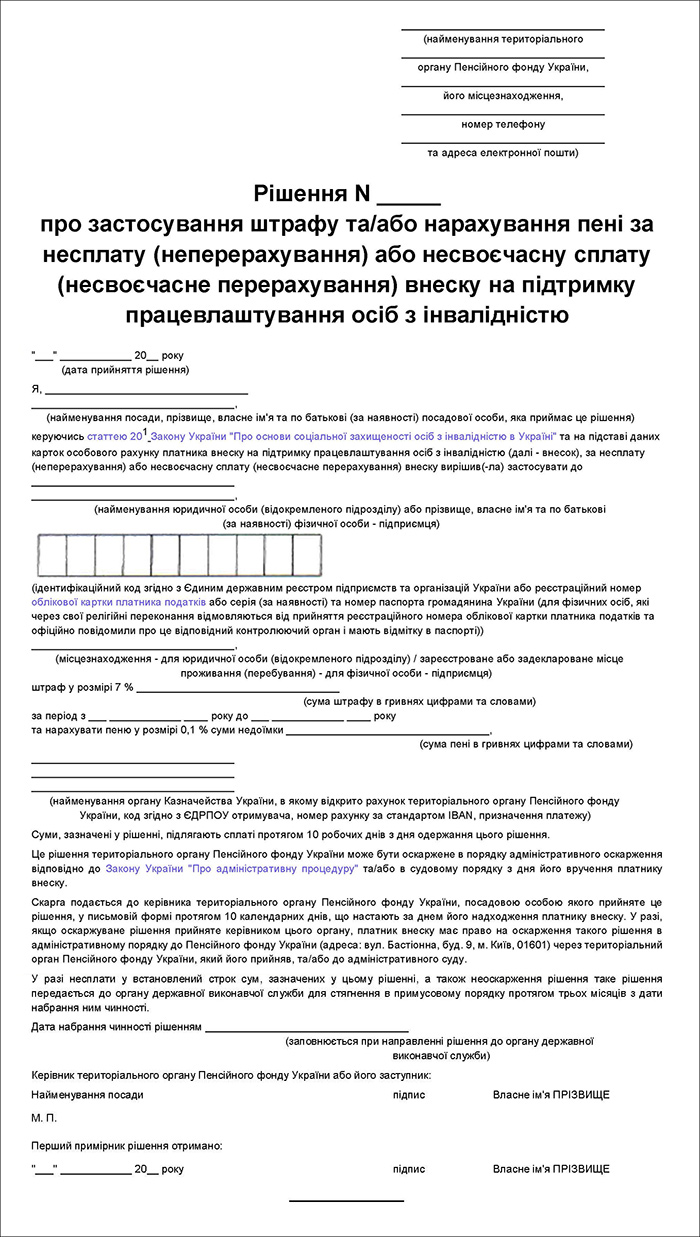
1) за несплату (неперерахування) або несвоєчасну сплату (несвоєчасне перерахування) внеску - у розмірі 7 відсотків своєчасно не сплачених сум.
Про застосування штрафу та/або нарахування пені за несплату (неперерахування) або несвоєчасну сплату (несвоєчасне перерахування) внеску приймається рішення за формою згідно з додатком 3 до цього Порядку.
Розрахунок штрафу здійснюється на підставі даних карток особового рахунку платника внеску.
При застосуванні штрафу, зазначеного в цьому підпункті, приймається одне рішення після сплати (погашення) недоїмки у повному обсязі за кожний звітний період незалежно від кількості випадків сплати.
Рішення, передбачене цим підпунктом, приймається протягом 10 календарних днів, перебіг яких починається з робочого дня, наступного за днем сплати (погашення) недоїмки у повному обсязі за кожний звітний період, та надсилається платнику внеску протягом 3 робочих днів з дня його прийняття;
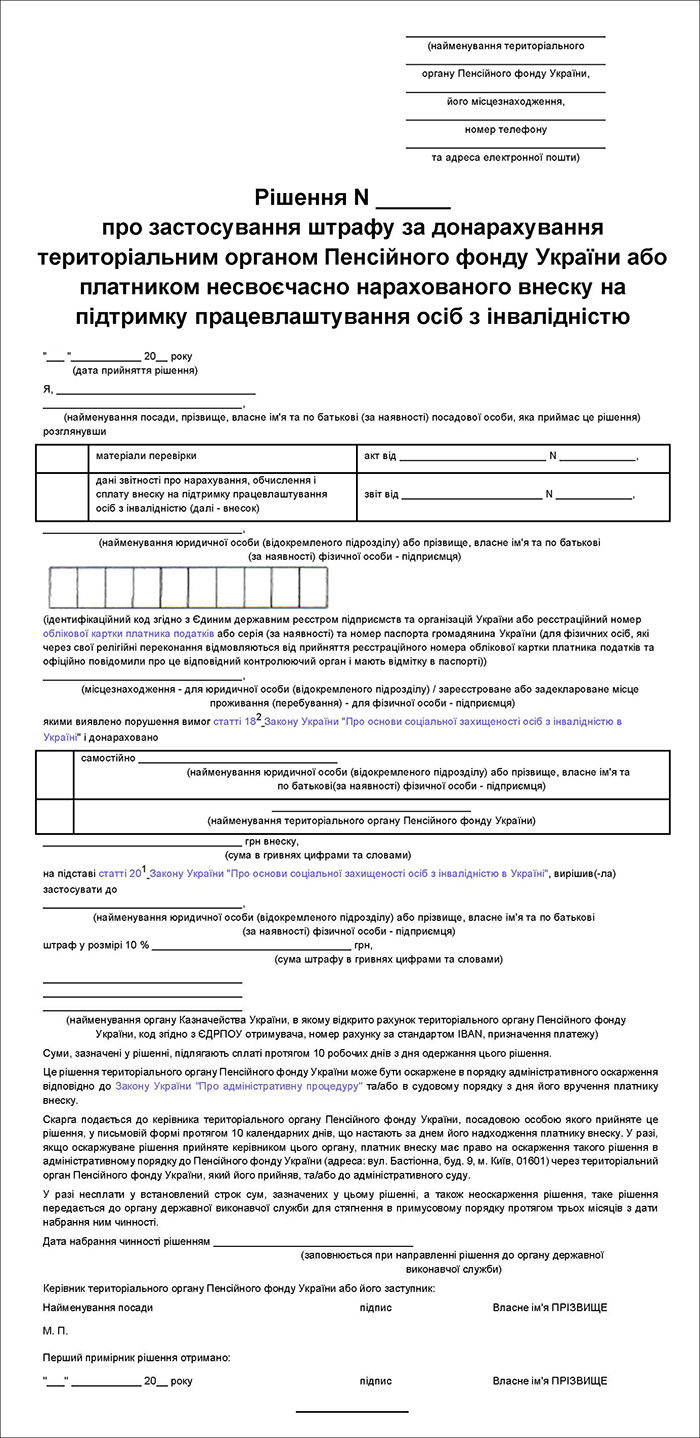
2) за донарахування територіальними органами Пенсійного фонду України або платником несвоєчасно нарахованого внеску - у розмірі 10 відсотків зазначеної суми за кожний звітний період, за який донараховано таку суму, але не більше як 50 відсотків суми донарахованого внеску.
Для розрахунку зазначеного штрафу кількість звітних періодів обчислюється, починаючи з кварталу, на який припадає строк подання звітності за період, за який донараховано (обчислено) суми внеску, та закінчуючи кварталом, у якому такий платник отримав акт перевірки від територіальних органів Пенсійного фонду України або в якому він подав звітність, де зазначено самостійно донараховані суми.
Для дотримання вимог щодо максимального розміру (50 відсотків) штрафу:
визначається сукупно сума донарахувань за всіма звітними періодами, у яких вони виявлені;
визначається сукупно сума штрафу за всіма звітними періодами, у яких виявлені донарахування та за якими нараховано такі штрафи;
здійснюється обрахування максимального розміру штрафу від сукупної суми донарахувань та порівнюється із фактично нарахованою сумою штрафів, визначеною сукупно за всі звітні періоди, в яких донараховано суми внеску.
Про застосування штрафу за донарахування територіальним органом Пенсійного фонду України або платником несвоєчасно нарахованого внеску приймається рішення за формою згідно з додатком 4 до цього Порядку, яке вручається платнику внеску одночасно з актом перевірки.
Підставою для прийняття рішення є акт перевірки правильності нарахування та сплати внеску, дані звітності про нарахування внеску, що містять інформацію про самостійно донараховані платником внеску суми внеску з позитивним значенням.
Якщо за результатами перевірки виявлено в окремих звітних періодах суми донарахованого (своєчасно не обчисленого) внеску, за кожне таке донарахування (кожний квартал) відповідно до Закону накладається штраф у порядку та розмірах, визначених в абзацах першому та другому цього підпункту;
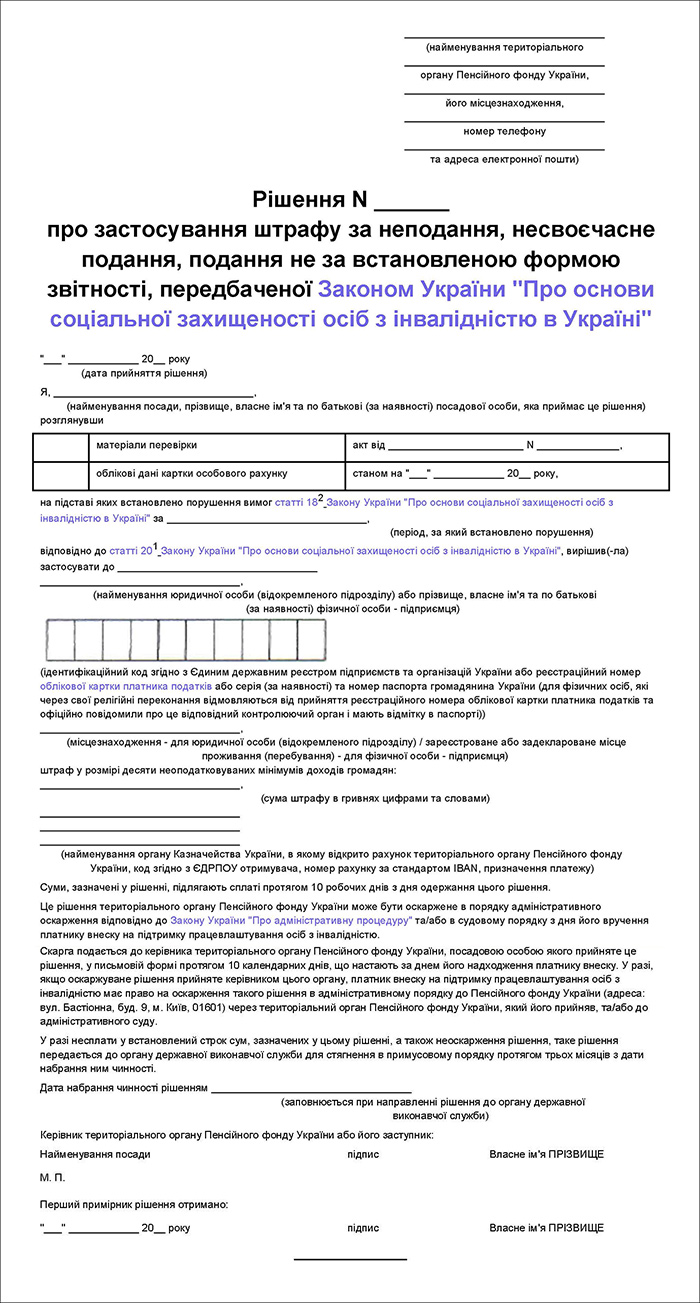
3) за неподання, несвоєчасне подання, подання не за встановленою формою звітності про нарахування внеску територіальним органом Пенсійного фонду України накладається штраф у розмірі 10 неоподатковуваних мінімумів доходів громадян за кожне таке неподання, несвоєчасне подання або подання не за встановленою формою.
Про застосування штрафу за неподання, несвоєчасне подання, подання не за встановленою формою звітності, передбаченої Законом, приймається рішення за формою згідно з додатком 5 до цього Порядку.
Підставою для застосування штрафу є акт перевірки правильності нарахування та сплати внеску, облікові дані картки особового рахунку платника внеску.
Рішення про застосування штрафу за порушення, передбачені абзацом першим цього підпункту, приймається протягом 10 календарних днів, починаючи з робочого дня, наступного за днем виявлення факту вчинення такого порушення платником внеску. Таке рішення надсилається платнику внеску протягом 3 робочих днів з дня його прийняття.
3. На суми недоїмки платнику внеску нараховується пеня з розрахунку 0,1 відсотка від фактично сплаченої суми недоїмки за кожний день прострочення платежу.
У разі виявлення своєчасно не сплачених сум внесків платники внеску зобов'язані самостійно обчислити ці внески і сплатити їх з нарахуванням пені у розмірі, визначеному абзацом першим цього пункту.
Нарахування пені починається з першого календарного дня, що настає за днем закінчення строку внесення відповідного платежу, до дня його фактичної сплати (перерахування) включно.
Самостійно обчислені внески та сума самостійно розрахованої пені відображаються у звітності про нарахування внеску.
Підставою для нарахування пені є:
облікові дані карток особового рахунку платника внеску;
звіт платника внеску, що містить інформацію про суми внеску, самостійно донараховані платником внеску;
вимога про донараховані суми внеску за актами перевірки правильності нарахування та сплати внеску;
рішення суду;
документи, що підтверджують суму сплаченого внеску та дату його сплати.
4. Сума пені розраховується за формулою:
Y = S × K × 0,1 %,
де Y - сума пені, що нараховується на фактично сплачену суму недоїмки зі сплати внеску (округлюється до другого десяткового знака);
S - фактично сплачена сума недоїмки зі сплати внеску;
K - кількість днів прострочення платежу.
5. У разі оскарження платником внеску вимоги про сплату недоїмки зі сплати внеску нарахування пені зупиняється з дня подання скарги до територіального органу Пенсійного фонду України або позову до суду.
6. Суми пені та штрафів, передбачених статтею 201 Закону, підлягають сплаті платником внеску протягом 10 робочих днів з дня надходження відповідного рішення.
Суми пені та штрафів зараховуються на рахунки територіальних органів Пенсійного фонду України, відкриті у центральному органі виконавчої влади, що реалізує державну політику у сфері казначейського обслуговування бюджетних коштів, для зарахування внеску.
7. Днем сплати сум внеску, пені та штрафів вважається:
у разі перерахування сум внеску, штрафів та пені з рахунку платника внеску на рахунок територіального органу Пенсійного фонду України, відкритий у центральному органі виконавчої влади, що реалізує державну політику у сфері казначейського обслуговування бюджетних коштів, для зарахування внеску - день списання банком або небанківським надавачем платіжних послуг суми платежу з рахунку платника внеску незалежно від часу її зарахування на рахунок територіального органу Пенсійного фонду України;
у разі сплати сум внеску, штрафів та пені готівкою - день прийняття до виконання банком, небанківським надавачем платіжних послуг або іншим учасником платіжної системи документа на переказ готівки разом із сумою коштів у готівковій формі.
8. Рішення про застосування штрафу та/або нарахування пені приймається керівником (його заступником) територіального органу Пенсійного фонду України.
Рішення про застосування штрафу та/або нарахування пені складається у двох примірниках.
Рішення про нарахування пені та/або застосування штрафу надсилається територіальним органом Пенсійного фонду України у порядку надсилання вимоги про сплату недоїмки, встановленому пунктом 5 розділу II цього Порядку.
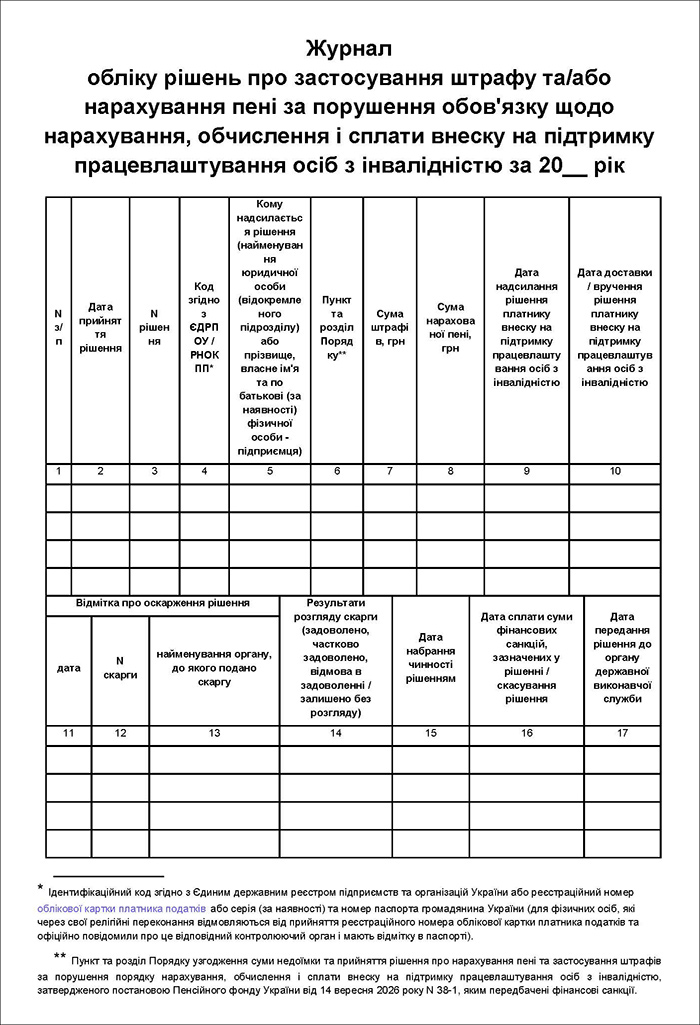
Надіслані (вручені) рішення про застосування штрафу та/або нарахування пені реєструються в журналі обліку рішень про застосування штрафу та/або нарахування пені за порушення обов'язку щодо нарахування, обчислення і сплати внеску за формою згідно з додатком 6 до цього Порядку. Журнал ведеться в електронній формі, нумерація рішень у журналі - в порядку зростання в межах календарного року.
9. Платник внеску має право оскаржити рішення про застосування штрафу та/або нарахування пені в адміністративному порядку або до суду з одночасним обов'язковим письмовим повідомленням про це територіального органу Пенсійного фонду України, яким прийнято таке рішення.
Порядок, строки та процедура оскарження рішень територіального органу Пенсійного фонду України про нарахування пені та/або застосування штрафів здійснюється у порядку оскарження вимоги про сплату недоїмки, встановленому пунктом 7 розділу II цього Порядку.
Оскарження рішення територіального органу Пенсійного фонду України про нарахування пені та/або застосування штрафу зупиняє перебіг строку їх сплати до винесення Пенсійним фондом України або судом рішення у справі. Строк сплати фінансових санкцій також зупиняється до ухвалення судом рішення у разі оскарження платником внеску вимоги про сплату недоїмки, якщо застосування фінансових санкцій пов'язано з виникненням або несвоєчасною сплатою суми недоїмки.
10. Рішення територіального органу Пенсійного фонду України про нарахування пені та/або застосування штрафу є виконавчим документом.
Якщо платник внеску не сплатив суми, зазначені в рішенні територіального органу Пенсійного фонду України про нарахування пені та/або застосування штрафу протягом 10 календарних днів з дня надходження відповідного рішення, а також не повідомив у зазначений строк територіальний орган Пенсійного фонду України про оскарження рішення, таке рішення надсилається в порядку, встановленому Законом України «Про виконавче провадження», до органу державної виконавчої служби.
11. Строк давності щодо нарахування, застосування та стягнення сум нарахованої пені та штрафів не застосовується.
Директор Фінансово-економічного департаменту Лілія ПУХЛІЙ
Додаток 1 до Порядку узгодження суми недоїмки та прийняття рішення про нарахування пені та застосування штрафу за порушення порядку та строків нарахування, обчислення і сплати внеску на підтримку працевлаштування осіб з інвалідністю (пункт 4 розділу II)
Додаток 2 до Порядку узгодження суми недоїмки та прийняття рішення про нарахування пені та застосування штрафу за порушення порядку та строків нарахування, обчислення і сплати внеску на підтримку працевлаштування осіб з інвалідністю (пункт 4 розділу II)
Додаток 3 до Порядку узгодження суми недоїмки та прийняття рішення про нарахування пені та застосування штрафу за порушення порядку та строків нарахування, обчислення і сплати внеску на підтримку працевлаштування осіб з інвалідністю (підпункт 1 пункту 2 розділу III)
Додаток 4 до Порядку узгодження суми недоїмки та прийняття рішення про нарахування пені та застосування штрафу за порушення порядку та строків нарахування, обчислення і сплати внеску на підтримку працевлаштування осіб з інвалідністю (підпункт 2 пункту 2 розділу III)
Додаток 5 до Порядку узгодження суми недоїмки та прийняття рішення про нарахування пені та застосування штрафу за порушення порядку та строків нарахування, обчислення і сплати внеску на підтримку працевлаштування осіб з інвалідністю (підпункт 3 пункту 2 розділу III)
Додаток 6 до Порядку узгодження суми недоїмки та прийняття рішення про нарахування пені та застосування штрафу за порушення порядку та строків нарахування, обчислення і сплати внеску на підтримку працевлаштування осіб з інвалідністю (пункт 8 розділу III)