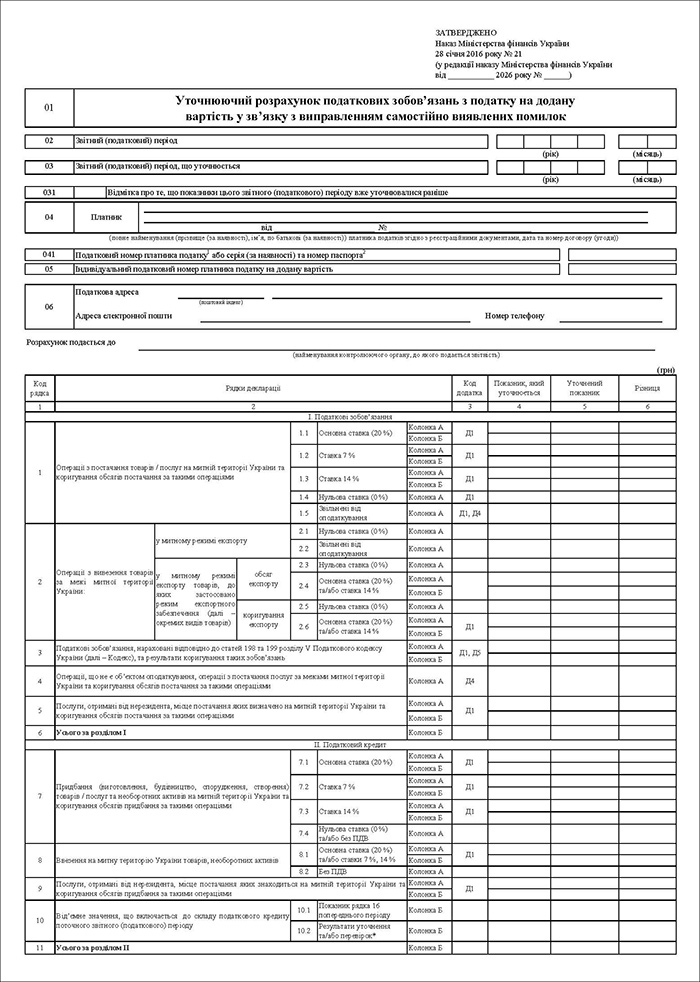
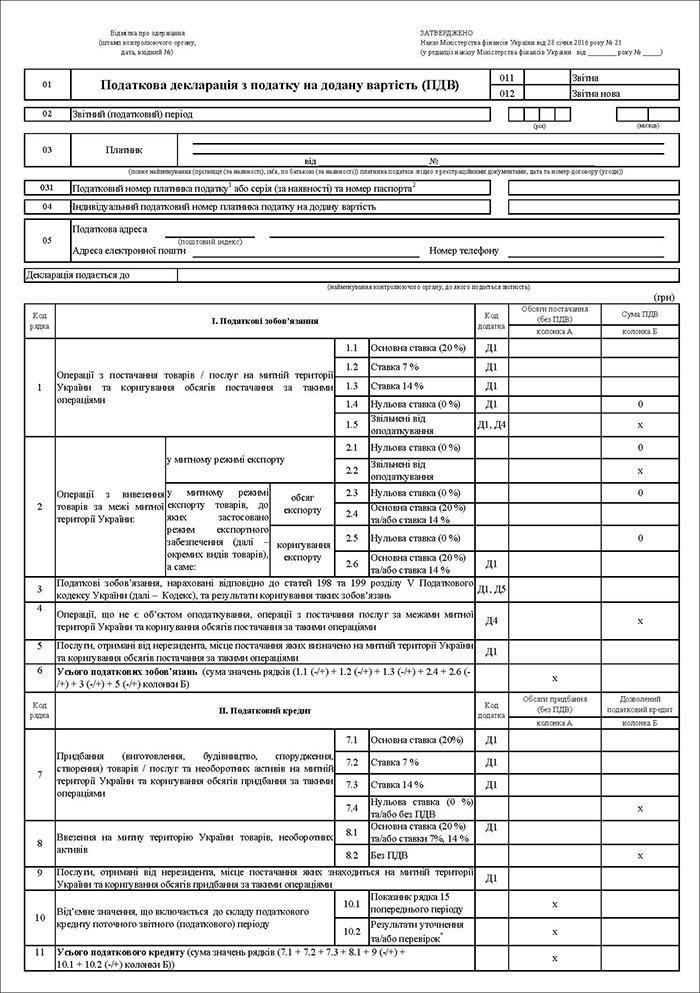
Суттєво. ДПС на своєму сайті оприлюднила проєкт наказу Міністерства фінансів України про внесення змін до форм звітності з ПДВ та Порядку №21. Ним передбачено зміни до: податкової декларації з ПДВ; уточнюючого розрахунку податкових зобов’язань з ПДВ у зв’язку з виправленням самостійно виявлених помилок; розрахунку податкових зобов’язань, нарахованих отримувачем послуг, не зареєстрованим як платник ПДВ, які постачаються нерезидентами, у тому числі їх постійними представництвами, не зареєстрованими платниками податків, на митній території України Порядку заповнення і подання податкової звітності з ПДВ. Запропоновані проєктом наказу зміни спрямовані на спрощення податкової звітності з ПДВ шляхом оптимізації структури декларації, упорядкування її показників та удосконалення порядку їх відображення.
! Платникам ПДВ
Наказ
від ______________ Київ № __________
Про внесення змін до форми податкової декларації з податку на додану вартість, форми уточнюючого розрахунку податкових зобов’язань з податку на додану вартість у зв’язку з виправленням самостійно виявлених помилок, форми розрахунку податкових зобов’язань, нарахованих отримувачем послуг, не зареєстрованим як платник податку на додану вартість, які постачаються нерезидентами, у тому числі їх постійними представництвами, не зареєстрованими платниками податків, на митній території України та Порядку заповнення і подання податкової звітності з податку на додану вартість
Відповідно до пункту 201.15 статті 201 розділу V Податкового кодексу України та підпункту 5 пункту 4 Положення про Міністерство фінансів України, затвердженого постановою Кабінету Міністрів України від 20 серпня 2014 року №375,
НАКАЗУЮ:
1. Внести зміни до:
форми податкової декларації з податку на додану вартість, затвердженої наказом Міністерства фінансів України від 28 січня 2016 року №21, зареєстрованим у Міністерстві юстиції України 29 січня 2016 року за №159/28289 (у редакції наказу Міністерства фінансів України від 09 серпня 2024 року №400), виклавши її в новій редакції, що додається;
форми уточнюючого розрахунку податкових зобов’язань з податку на додану вартість у зв’язку з виправленням самостійно виявлених помилок, затвердженої наказом Міністерства фінансів України від 28 січня 2016 року №21, зареєстрованим у Міністерстві юстиції України 29 січня 2016 року за №159/28289 (у редакції наказу Міністерства фінансів України від 09 серпня 2024 року №400), виклавши її в новій редакції, що додається;
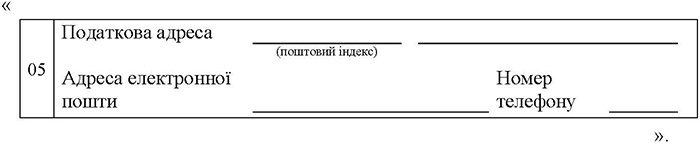
форми розрахунку податкових зобов’язань, нарахованих отримувачем послуг, не зареєстрованим як платник податку на додану вартість, які постачаються нерезидентами, у тому числі їх постійними представництвами, не зареєстрованими платниками податків, на митній території України, затвердженої наказом Міністерства фінансів України від 28 січня 2016 року №21, зареєстрованим у Міністерстві юстиції України 29 січня 2016року за №159/28289 (у редакції наказу Міністерства фінансів України від 09 серпня 2024 року №400), виклавши рядок 05 в такій редакції:
2. Затвердити Зміни до Порядку заповнення і подання податкової звітності з податку на додану вартість, затвердженого наказом Міністерства фінансів України від 28 січня 2016 року №21, зареєстрованого в Міністерстві юстиції України 29 січня 2016 року за №159/28289, що додаються.
3. Департаменту податкової політики Міністерства фінансів України в установленому порядку забезпечити:
подання цього наказу на державну реєстрацію до Міністерства юстиції України;
оприлюднення цього наказу.
4. Цей наказ набирає чинності через два місяці з дня його офіційного опублікування.
5. Контроль за виконанням цього наказу покласти на заступника Міністра фінансів України Воробей С. І. та Голову Державної податкової служби України.
Міністр Сергій МАРЧЕНКО
ЗАТВЕРДЖЕНО
Наказ Міністерства фінансів України
____ __________ 2026 року № _______
Зміни
до Порядку заповнення і подання податкової звітності з податку на додану вартість, затвердженого наказом Міністерства фінансів України від 28 січня 2016 року №21, зареєстрованого в Міністерстві юстиції України 29 січня 2016 року за №159/28289
1. У розділі ІІІ:
1) у пункті 3 слова «відправлення податкової звітності на адресу» замінити словами «подання податкової звітності до»;
2) у пункті 10:
підпункт 1 викласти в такій редакції:
«1) відомості про суми податку на додану вартість, зазначені в податкових накладних, не зареєстрованих у Єдиному реєстрі податкових накладних, та в розрахунках коригування до податкових накладних, про коригування податкових зобов’язань за операціями з вивезення за межі митної території України в митному режимі експорту окремих видів товарів і про податковий кредит з урахуванням його коригування (Д1) (додаток 1);»;
у підпункті 3 слова та цифри «(Д4) (додаток 4)» замінити словами та цифрами «(Д3) (додаток 3)»;
у підпункті 4 слова та цифри «(Д5) (додаток 5)» замінити словами та цифрами «(Д4) (додаток 4)»;
у підпункті 5 слова та цифри «(Д6) (додаток 6)» замінити словами та цифрами «(Д5) (додаток 5)»;
у підпункті 6 слова та цифри «(Д7) (додаток 7)» замінити словами та цифрами «(Д6) (додаток 6)»;
3) в абзацах третьому і четвертому пункту 13 слова та цифри «(Д4) (додаток 4)» замінити словами та цифрами «(Д3) (додаток 3)»;
4) в абзаці першому пункту 14 слова та цифри «(Д5) (додаток 5)» замінити словами та цифрами «(Д4) (додаток 4)»;
5) у пункті 15 слова та цифри «таблиці 3 (Д6) (додаток 6)» замінити словами та цифрами «таблиці 2 (Д5) (додаток 5)»;
6) у пункті 16 слова та цифри «(Д7) (додаток 7)» замінити словами та цифрами «(Д6) (додаток 6)»;
7) у пункті 21 слова та цифри «(Д4) (додаток 4)» замінити словами та цифрами «(Д3) (додаток 3)».
2. У розділі V:
1) у пункті 3:
в абзаці першому підпункту 1 цифри «3, 5» замінити цифрою «4»;
у підпункті 2:
абзаци другий – четвертий після слова «Кодексу» доповнити словами «і коригування за такими операціями»;
доповнити чотирма новими абзацами такого змісту:
«У рядку 1.4 вказуються обсяги (з урахуванням коригування) постачання товарів / послуг, що оподатковуються за нульовою ставкою відповідно до вимог підпунктів 195.1.2, 195.1.3 пункту 195.1 статті 195, пункту 211.1 статті 211 розділу V і пунктів 8 та 75 підрозділу 2 розділу XX «Перехідні положення» Кодексу.
У рядку 1.5 вказуються обсяги операцій із постачання товарів / послуг, звільнених від оподаткування, і коригування за такими операціями.
Для платників податку, які заповнюють рядок 1.5, підприємств (організацій) осіб з інвалідністю і платників податків, які одночасно відповідають критеріям, визначеним пунктом 68 підрозділу 10 розділу XX «Перехідні положення» Кодексу, обов’язковим є подання (Д4) (додаток 4).
Відомості про коригування податкових зобов’язань (у тому числі в разі збільшення податкових зобов’язань, що виникають у зв’язку з нецільовим використанням товарів, ввезених на митну територію України із застосуванням звільнення від сплати податку на додану вартість у пільговому режимі), зазначених у рядках 1.1, 1.2, 1.3, та/або обсягів операцій, які оподатковуються за нульовою ставкою (у рядку 1.4), звільнених від оподаткування (у рядку 1.5), зазначаються в таблиці 1.2 (Д1) (додаток 1);»;
у підпункті 3:
в абзаці третьому цифри «2.3.1» замінити цифрами «2.3»;
в абзаці четвертому слова та цифри «рядках 2.3.2 та 2.3.3 (залежно від ставки оподаткування)», «або» замінити словами та цифрами «рядку 2.4», «та/або» відповідно;
доповнити трьома новими абзацами такого змісту:
«У рядках 2.5, 2.6 (залежно від ставки оподаткування) відображається коригування обсягів постачання і податкових зобов’язань за операціями з вивезення за межі митної території України в митному режимі експорту окремих видів товарів у випадках, визначених підпунктом 97.4 пункту 97 підрозділу 2 розділу ХХ «Перехідні положення» Кодексу.
У разі коригування податкових зобов’язань у зв’язку із приведенням у відповідність розміру ставки, застосованої відповідно до підпункту 97.2 пункту 97 підрозділу 2 розділу ХХ «Перехідні положення» Кодексу, до ставки, передбаченої підпунктом «б» пункту 193.1 статті 193 розділу V Кодексу, сума коригування податку вказується в колонці Б рядка 2.6 декларації. При цьому колонка А такого рядка не заповнюється.
Під час заповнення рядка 2.6 у разі коригування податкових зобов’язань на підставі підпунктів «б», «в» підпункту 97.4 пункту 97 підрозділу 2 розділу ХХ «Перехідні положення» Кодексу відомості про таке коригування зазначаються в таблиці 1.3 (Д1) (додаток1);»;
підпункт 4 виключити.
У зв’язку із цим підпункти 5–8 вважати підпунктами 4–7 відповідно;
у підпункті 4:
абзац перший викласти в такій редакції:
«4) у рядку 3 вказується сума податкового зобов’язання, нарахована протягом звітного періоду відповідно до пункту 198.5 статті 198 і пункту 199.1 статті 199 розділу V Кодексу, за операціями, що оподатковуються за основною ставкою, ставкою 7% та/або ставкою 14%, і коригування за такими операціями.»;
абзаци другий і третій виключити.
У зв’язку із цим абзаци четвертий – одинадцятий вважати абзацами другим – дев’ятим відповідно;
в абзаці третьому слова та цифри «у рядках 4.1, 4.2 та 4.3», «(Д6) (додаток 6)» замінити словами та цифрами «у рядку 3», «(Д5) (додаток 5)» відповідно;
абзац сьомий виключити.
У зв’язку із цим абзаци восьмий і дев’ятий вважати абзацами сьомим і восьмим відповідно;
абзац сьомий викласти в такій редакції:
«Результати перерахунку сум податкових зобов’язань, проведеного відповідно до пункту 199.4 статті 199 розділу V Кодексу, відображаються в таблиці 1.2 (Д1) (додаток 1) до декларації за останній звітний (податковий) період року (у разі анулювання реєстрації платника податку, у тому числі за рішенням суду, коригування відображається платником податку в податковій декларації останнього податкового періоду, коли відбулося таке анулювання).»;
підпункти 5, 6 викласти в такій редакції:
«5) у рядку 4 вказуються обсяги операцій з:
постачання товарів / послуг, що не є об’єктом оподаткування;
постачання послуг за межами митної території України.
Відомості про операції, що не є об’єктом оподаткування, операції з постачання послуг за межами митної території України зазначаються в таблиці 1 (Д4) (додаток 4);
6) у рядку 5 вказуються обсяги послуг, отриманих від нерезидента на митній території України, а також коригування податкових зобов’язань, нарахованих за такими операціями, що оподатковуються за основною ставкою та/або за ставкою 7%;»;
підпункт 7 виключити;
2) у пункті 4:
підпункт 1 викласти в такій редакції:
«1) до розділу II «Податковий кредит» (рядки 7–9 декларації) включаються обсяги (з урахуванням коригування) придбання (виготовлення, будівництва, спорудження, створення) із податком на додану вартість (рядки 7.1, 7.2 і 7.3) або без податку на додану вартість (рядок 7.4) товарів / послуг, необоротних активів на митній території України, ввезених на митну територію України товарів, необоротних активів, у тому числі при митному оформленні яких сплату податку на додану вартість було відстрочено шляхом видачі податкового векселя відповідно до підрозділу 3 розділу XX «Перехідні положення» Кодексу (рядки 8.1 і 8.2), отриманих на митній території України від нерезидента послуг (рядок 9).
Під час заповнення рядків 7.1, 7.2 та/або 7.3 обов’язковим є подання (Д1) (додаток 1), що заповнюється в розрізі контрагентів.
Відомості з рядка 8.1 про погашенні податкові векселі (підрозділ 3 розділу ХХ «Перехідні положення» Кодексу) зазначаються в таблиці 2.1 (Д1) (додаток 1).
У рядку 9 відображаються обсяги отриманих на митній території України від нерезидента послуг, а також коригування податкового кредиту за такими операціями, що оподатковуються за основною ставкою та/або за ставкою 7%;»;
підпункти 2–4 виключити.
У зв’язку із цим підпункт 5 вважати підпунктом 2;
підпункт 2 викласти в такій редакції:
«2) у рядку 10 відображається від’ємне значення, що включається до складу податкового кредиту поточного звітного (податкового) періоду, а саме:
у рядок 10.1 переноситься значення рядка 15 декларації за попередній звітний (податковий) період;
у рядку 10.2 вказуються результати уточнення (суми збільшення / зменшення залишку від’ємного значення за результатами уточнюючих розрахунків, поданих протягом звітного (податкового) періоду) та/або перевірок (сума збільшення / зменшення від’ємного значення, узгоджена за результатами перевірки контролюючого органу, у звітному (податковому) періоді, на який припадає день узгодження податкового повідомлення-рішення, з урахуванням процедури адміністративного оскарження відповідно до статті 56 глави 4 розділу II Кодексу).
У рядку 10.2 також вказується узгоджена за результатами документальної перевірки контролюючого органу сума від’ємного значення реорганізованого платника податку, що переноситься до податкового кредиту правонаступника (за умови подання таким правонаступником заяви (таблиця 3 (Д2) (додаток 2)) у складі податкової декларації за звітний (податковий) період), на який припадає день узгодження, враховуючи процедури адміністративного оскарження відповідно до статті 56 глави 4 розділу II Кодексу.
У разі заповнення рядка 10.2 обов’язковим є заповнення таблиці 1 декларації «Збільшено / зменшено залишок від’ємного значення на підставі уточнюючих розрахунків та/або за результатами перевірки контролюючого органу на підставі податкового повідомлення-рішення».»;
3) у пункті 5:
у підпункті 1 цифри «9», «17» і «18» замінити цифрами «6», «11», і «12» відповідно;
у підпункті 2:
в абзацах першому – третьому цифри «9», «17» і «19» замінити цифрами «6», «11» і «13» відповідно;
абзаци п’ятий – сьомий виключити;
підпункт 3 викласти в такій редакції:
«3) у рядку 14 зазначається сума від’ємного значення, що не перевищує суми, обчисленої відповідно до пункту 200-1.3 статті 200-1 розділу V Кодексу на момент подання податкової декларації (рядок 14 ≤ рядок 13);»;
у підпункті 4:
в абзаці першому цифри «20» замінити цифрами «14»;
в абзацах другому та третьому цифри «20.1» замінити цифрами «14.1»;
в абзаці четвертому слова та цифри «відображається у рядку 20.2», «20.2.1» і «20.2.2» замінити словами та цифрами «рядок 14.2.1 + рядок 14.2.2», «14.2.1» і «14.2.2» відповідно;
в абзаці п’ятому слова та цифри «(Д3) (додаток 3) та (Д4) (додаток 4)» замінити словами та цифрами «(Д2) (додаток 2) і (Д3) (додаток 3)»;
абзац сьомий викласти у такій редакції:
«Сума, що підлягає бюджетному відшкодуванню (сумарне значення рядків 14.2.1 та 14.2.2), дорівнює сумі рядка «Усього» графи 9 таблиці 1 (Д2) (додаток 2).»;
в абзаці восьмому:
цифри «20.2.1» замінити цифрами «14.2.1»;
розділовий знак «;» замінити розділовим знаком «.»;
абзац дев’ятий виключити.
У зв’язку із цим абзаци десятий, одинадцятий вважати абзацами дев’ятим, десятим відповідно;
абзац дев’ятий викласти у такій редакції:
«При заповненні рядків 14.2.1 та/або 14.2.2 обов’язковим є подання (Д2) (додаток 2) і (Д3) (додаток 3).»;
абзац десятий виключити;
у підпункті 5:
абзац перший викласти в такій редакції:
«5) сума від’ємного значення, що зараховується до складу податкового кредиту наступного звітного (податкового) періоду (рядок 13 – рядок 14.1 – рядок 14.2.1 – рядок 14.2.2 декларації), відображається в рядку 15 і переноситься до рядка 10.1 наступного звітного (податкового) періоду.»;
в абзацах другому і третьому цифри «21» замінити цифрами «15».
3. У пункті 2 розділу V-1 слова та цифри «(Д5) (додаток 5)» замінити словами та цифрами «(Д4) (додаток 4)».
4. У розділі VI:
пункти 5, 6 викласти в такій редакції:
«5. У разі виправлення значення рядка 15 декларації, яке в майбутніх звітних періодах не вплинуло на значення рядка 12 чи рядків 14.2.1 та/або 14.2.2, уточнюючий розрахунок подається за один звітний період, у якому вносяться відповідні зміни. Такий уточнюючий розрахунок може бути подано у спосіб, визначений в абзаці п’ятому пункту 50.1 статті 50 глави 2 розділу II Кодексу. Значення графи 6 рядка 15 уточнюючого розрахунку (як збільшення, так і зменшення) враховується в рядку 10.2 декларації за звітний період, у якому подано такий уточнюючий розрахунок.
6. У разі виправлення значення рядка 15 декларації, яке в майбутніх періодах впливатиме на значення рядка 12 чи рядків 14.2.1 та/або 14.2.2, уточнюючий розрахунок подається за кожний звітний період, у якому значення рядка 15 декларації впливало на значення рядка 12 чи рядків 14.2.1 та/або 14.2.2.»;
у пункті 7 цифри «18.1» замінити цифрами «12.1»;
у пункті 8:
в абзацах другому і п’ятому слово та цифри «таблиць 1, 3» замінити словом та цифрами «таблиць 1, 2»;
абзац п’ятий доповнити другим реченням такого змісту: «Уточнення показників заяви про повернення суми бюджетного відшкодування (Д3) (додаток 3) здійснюється шляхом відображення суми зміни цих показників.».
Директор Департаменту податкової політики Віктор ОВЧАРЕНКО
Податкова декларація з податку на додану вартість (ПДВ)
Уточнюючий розрахунок податкових зобовʼязань з податку на додану вартість у звʼязку з виправленням самостійно виявлених помилок